خبردار! گهر خريد ڪرڻ کان اڳ 100 ڀيرا سوچيو.
”وزيراعظم پنهنجو گهر پروگرام“ ظاهري طور هڪ عام ماڻهوءَ لاءِ پنهنجو گهر حاصل ڪرڻ جو سونهري موقعو آهي. پر اصل حقيقتون ڪهڙيون آهن؟ اچو ته انهن کي غور سان سمجهون.زميني حقيقتون: سيد شايان جو ڪالم
”وزيراعظم پنهنجو گهر پروگرام“ جي اصل ڪهاڻي هن ريت شروع ٿئي ٿي ته حڪومت توهان کي چوي ٿي ته جيڪڏهن توهان وٽ 10 لک رپيا آهن ته توهان هڪ ڪروڙ رپين جو گهر خريد ڪري سگهو ٿا. باقي 90 لک رپيا بئنڪ توهان کي قرض طور ڏيندي، جيڪو توهان ايندڙ 20 سالن تائين آسان ماهوار قسطن ۾ واپس ڪندا.
هاڻي زميني حقيقتون ڪجهه هن ريت آهن ته جيڪڏهن توهان 20 سالن لاءِ قرض وٺو ٿا ته پهرين 10 سالن دوران توهان کي 5 سيڪڙو سالياني مارڪ اپ جي حساب سان تقريباً 59,400 رپيا ماهوار قسط بئنڪ کي ادا ڪرڻي پوندي.
اهڙي طرح پهرين 10 سالن ۾ توهان بئنڪ کي مجموعي طور تي 71 لک 28 هزار رپيا ادا ڪري چڪا هوندا، جنهن ۾ تقريباً 37 لک 27 هزار رپيا مارڪ اپ ۽ 34 لک رپيا اصل قرض جي واپسي شامل هوندي.
اهم ڳالهه اها آهي ته 10 سالن تائين 71 لک رپين کان وڌيڪ رقم ادا ڪرڻ باوجود به ان وقت توهان جي ذمي تقريباً 56 لک رپيا قرض باقي هوندو.
۽ اهڙي طرح قرض وٺندڙ جي اصل آزمائش يارهين سال کان شروع ٿيندي، جڏهن حڪومت جي 5 سيڪڙو رعايتي شرح ختم ٿي چڪي هوندي ۽ توهان جي باقي رهيل قرض، يعني تقريباً 56 لک رپين تي، نئين وياج جي شرح لاڳو ٿيندي، جنهن جو تعين بئنڪنگ نظام ۾ ڪائبور (KIBOR) جي بنياد تي ڪيو ويندو آهي.
ڪائبور (KIBOR) بئنڪن جي هڪ ٻئي کي قرض ڏيڻ جي مارڪيٽ واري وياج جي شرح آهي، جيڪا وقت سان گڏ گهٽجندي ۽ وڌندي رهندي آهي.
مثال طور، اڄ 15 آڪٽوبر 2026 آهي ۽ ڪالهه، يعني 14 آڪٽوبر جي انگن اکرن مطابق، هڪ سال وارو ڪائبور 12.74 سيڪڙو هو.
جيڪڏهن ان ۾ بئنڪ جو اضافي 3 سيڪڙو مارجن شامل ڪيو وڃي ته هائوسنگ قرض جي مجموعي وياج جي شرح 15.74 سيڪڙو، يعني تقريباً 16 سيڪڙو بڻجي ٿي.
هاڻي ذرا سوچيو!
جيڪڏهن اڄ کان 10 سال پوءِ به ڪائبور (KIBOR) ساڳئي سطح تي رهي، جنهن تي اڄ آهي، ته توهان جي باقي تقريباً 56 لک رپين جي قرض تي 16 سيڪڙو ساليانو مارڪ اپ لاڳو ٿيندو.
هن حساب سان توهان جي ماهوار قسط، جيڪا اڳ ۾ 59,400 رپيا هئي، وڌي تقريباً 94,000 رپيا ٿي ويندي. يعني توهان کي هر مهيني تقريباً 34,600 رپيا وڌيڪ ادا ڪرڻا پوندا.
۽ جيڪڏهن ايندڙ 10 سالن تائين به ڪائبور جي شرح ساڳي رهي ۽ توهان هر مهيني تقريباً 94 هزار رپيا قسط ادا ڪندا رهو ته ان حساب سان ايندڙ 10 سالن ۾ توهان بئنڪ کي وڌيڪ هڪ ڪروڙ 12 لک 80 هزار رپيا ادا ڪندا.
يعني پهرين 10 سالن جا تقريباً 71 لک 28 هزار رپيا گڏ ڪري، توهان 20 سالن ۾ بئنڪ کي مجموعي طور هڪ ڪروڙ 84 لک 8 هزار رپيا ادا ڪري چڪا هوندا، جڏهن ته توهان قرض صرف 90 لک رپيا ورتو هو.
۽ ياد رکو، هن حساب ۾ توهان جا پنهنجا شروعاتي 10 لک رپيا شامل نه آهن.
اها ڳالهه به چڱيءَ طرح ذهن ۾ ويهاري ڇڏيو ته هي حساب صرف ان صورت ۾ درست هوندو، جڏهن اڄ کان 10 سال پوءِ به بئنڪن جي وياج جي شرح تقريباً اڄ جيتري ئي هوندي.
اصل سوال اهو آهي ته جڏهن ڪنهن کي به خبر ناهي ته 10 سال پوءِ ڪائبور (KIBOR) ڪيترو هوندو، ته حڪومت قرض وٺندڙ خاندان کي وياج جي شرح ۾ غيرمعمولي واڌ کان بچائڻ لاءِ ڪهڙي ضمانت ڏني آهي؟
مون انهيءَ مقصد لاءِ اسٽيٽ بئنڪ آف پاڪستان جي تاريخي KIBOR رڪارڊ جي بنياد تي 2006 کان 2025 تائين 20 مالي سالن جي سالياني سراسري شرحن جو حساب ڪيو آهي.
دستياب رڪارڊ مطابق 2006 ۾ هڪ سال واري KIBOR جي سراسري شرح 9.69 سيڪڙو هئي، جيڪا 2009 ۾ وڌي 14.75 سيڪڙو ٿي وئي.
ان کان پوءِ شرح ۾ گهٽتائي ۽ واڌ ٿيندي رهي، ايتري تائين جو 2017 ۾ سالياني سراسري شرح گهٽجي 6.40 سيڪڙو تي اچي وئي.
پر پوءِ حالتون تبديل ٿيون ۽ 2023 ۾ اها سراسري شرح 18.65 سيڪڙو ۽ 2024 ۾ 21.87 سيڪڙو تائين پهچي وئي.
2025 ۾ اها گهٽجي 13.70 سيڪڙو رهي.
هاڻي جيڪڏهن انهن 20 سالن جي سڀني سالياني سراسري شرحن کي گڏ ڪري حسابي سراسري ڪڍجي ته KIBOR تقريباً 11.57 سيڪڙو بڻجي ٿو.
ان ۾ بئنڪ جو 3 سيڪڙو مارجن شامل ڪجي ته مجموعي وياج جي شرح تقريباً 14.57 سيڪڙو ٿي وڃي ٿي.
هاڻي اچو ته هن تاريخي سراسري شرح کي وزيراعظم جي هائوسنگ قرض تي لاڳو ڪري ڏسون.
هڪ شهري هڪ ڪروڙ رپين جو گهر خريد ڪري ٿو، پنهنجي کيسي مان 10 لک رپيا ادا ڪري ٿو ۽ باقي 90 لک رپيا بئنڪ کان 20 سالن لاءِ قرض وٺي ٿو.
پهرين 10 سالن ۾ حڪومت جي 5 سيڪڙو رعايتي شرح جي حساب سان سندس ماهوار قسط تقريباً 59,396 رپيا بڻجي ٿي.
انهن 10 سالن ۾ باقاعدگي سان سڀئي قسطون ادا ڪرڻ باوجود سندس ذمي تقريباً 56 لک رپيا اصل قرض باقي رهي ٿو.
هاڻي جيڪڏهن شروعاتي 10 سالن جي رعايتي مدت ختم ٿيڻ کان پوءِ وياج جي شرح گذريل 20 سالن جي تاريخي سراسري، يعني KIBOR ۽ بئنڪ جي مارجن سميت، 14.57 سيڪڙو ٿي وڃي ۽ باقي مدت دوران ساڳئي سطح تي برقرار رهي ته ان شخص جي ماهوار قسط تقريباً 88,869 رپيا ٿي ويندي.
يعني کيس هر مهيني تقريباً 29,473 رپيا وڌيڪ ادا ڪرڻا پوندا.
۽ جيڪڏهن وياج جي شرح 2024 جي سالياني سراسري جهڙي بلند سطح تي پهچي وڃي، جڏهن KIBOR تقريباً 21.87 سيڪڙو هو، ته بئنڪ جو 3 سيڪڙو مارجن شامل ڪرڻ سان مجموعي شرح 24.87 سيڪڙو بڻجي ويندي.
ان صورت ۾ باقي 10 سالن جي ماهوار قسط تقريباً هڪ لک 26 هزار 882 رپيا ٿي سگهي ٿي.
هتي بنيادي سوال اهو ناهي ته ايندڙ 10 سالن ۾ وياج جي شرح لازمي طور ڪيتري هوندي، ڇاڪاڻ ته ان جي پڪي اڳڪٿي ڪير به نٿو ڪري سگهي.
اصل سوال اهو آهي ته حڪومت گهر خريد ڪندڙ خاندان کي شروعاتي رعايتي قسط ته ٻڌائي ڇڏي آهي، پر ڇا ان کي مڪمل وضاحت سان اهو به ٻڌايو ويو آهي ته رعايت ختم ٿيڻ کان پوءِ تاريخي وياج جي شرحن مطابق سندس قسط ڪيتري وڌي سگهي ٿي؟
ڇاڪاڻ ته وچولي آمدني رکندڙ خاندان لاءِ هر مهيني 59 هزار رپيا ادا ڪرڻ، 89 هزار رپيا ادا ڪرڻ ۽ هڪ لک 27 هزار رپيا ادا ڪرڻ ٽي بلڪل مختلف معاشي حقيقتون آهن.
۽ اهو ئي هن سموري هائوسنگ اسڪيم جو اهو پهلو آهي، جيڪو هر قرض وٺندڙ شهري آڏو قرض جي معاهدي تي صحيح ڪرڻ کان اڳ واضح ٿيڻ گهرجي.
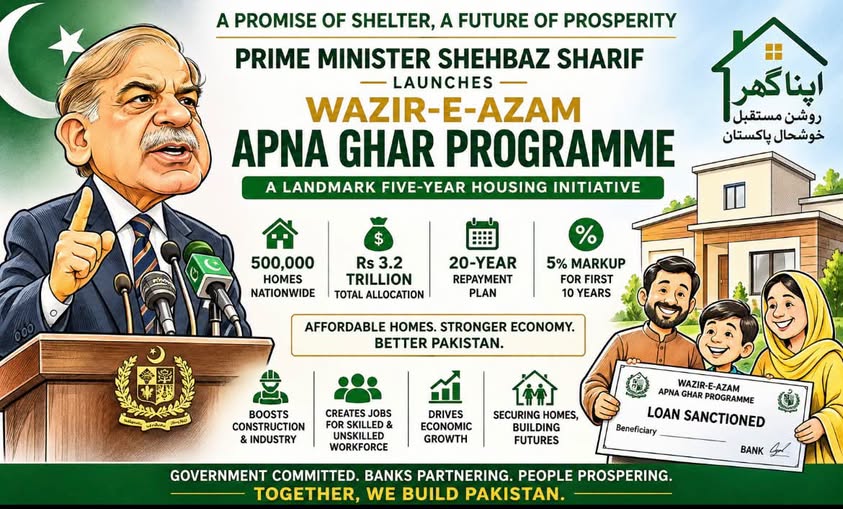
مان پنهنجي پڙهندڙن، حڪومتي نمائندن ۽ پاليسي ٺاهيندڙن جي ڌيان لاءِ وزيراعظم جي ”پنهنجو گهر پروگرام“ جو هڪ اشتهار شايع ڪري رهيو آهيان، جيڪو مون سرڪاري ويب سائيٽ تان حاصل ڪيو آهي.
هن اشتهار ۾ پنج لک گهرن، 32 کرب رپين جي فراهمي، 20 سالن ۾ قرض جي واپسي ۽ پهرين 10 سالن لاءِ 5 سيڪڙو وياج جي شرح کي انتهائي پرڪشش انداز ۾ پيش ڪيو ويو آهي.
پر ان ۾ اهو ناهي ٻڌايو ويو ته 10 سالن کان پوءِ قرض وٺندڙ خاندان سان ڇا ٿيندو.
حڪومت جي ويب سائيٽ تي صرف ايترو ٻڌايو ويو آهي ته 10 سالن کان پوءِ مارڪيٽ واري وياج جي شرح لاڳو ٿيندي، پر اها وضاحت ناهي ڪئي وئي ته ان سان ماهوار قسط ڪيتري وڌي سگهي ٿي ۽ هڪ عام خاندان اهو اضافي مالي بار ڪيئن برداشت ڪندو.
سوال اهو آهي ته ڇا حڪومت ايندڙ 10 سالن جي مالي خطرن جو به جائزو ورتو آهي؟
ڇا حڪومت کي اندازو آهي ته ڪيترا خاندان وڌندڙ قسطون ادا نه ڪري سگهندا ۽ پنهنجن گهرن کان محروم ٿيڻ جي خطري ۾ پئجي ويندا؟
آخر حڪومتون ڪنهن اسڪيم جا فائدا ته وڏن وڏن اشتهارن ۾ ڏيکارينديون آهن، پر ان جا امڪاني نقصان عوام کي ساڳئي وضاحت سان ڇو نٿيون ٻڌائين؟
ڇا اها ناقص منصوبابندي آهي يا ڄاڻي واڻي صرف پرڪشش پهلو عوام آڏو پيش ڪيا ويندا آهن؟
گهر خريد ڪندڙ خاندان ڪو ڪاروبار نه ڪري رهيو آهي، بلڪه پنهنجي سڄي زندگيءَ جي گڏ ڪيل پونجي ۽ ايندڙ 20 سالن جي آمدني کي داءَ تي لڳائي رهيو آهي.
حڪومت جي ذميواري صرف ماڻهن کي گهر وٺي ڏيڻ ناهي، پر اهڙو انتظام ڪرڻ به آهي، جنهن سان مالي مشڪلاتن سبب انهن جا گهر نيلام ٿيڻ کان بچي سگهن.