خبردار! گھر خریدن توں پہلاں 100 وار سوچو۔
’’وزیراعظم اپنا گھر پروگرام‘‘ بظاہر اک عام بندے لئی اپنا گھر حاصل کرن دا سنہری موقع اے۔ پر اصل حقائق کی نیں؟ ذرا غور نال سمجھو۔زمینی حقائق: سید شایان دا کالم
’’وزیراعظم اپنا گھر پروگرام‘‘ دی اصل کہانی ایویں شروع ہوندی اے کہ حکومت تہانوں کہندی اے کہ جے تہاڈے کول 10 لاکھ روپے نیں تاں تسی اک کروڑ روپے دا گھر خرید سکدے او۔ باقی 90 لاکھ روپے بینک تہانوں قرضے دے طور تے دیوے گا، جیہڑا تسی اگلے 20 سالاں تک آسان ماہانہ قسطاں وچ واپس کرو گے۔
ہن زمینی حقائق کجھ ایس طرح نیں کہ جے تسی 20 سالاں لئی قرضہ لیندے او تاں پہلے 10 سال تہانوں 5 فیصد سالانہ مارک اپ دے حساب نال تقریباً 59,400 روپے ماہانہ قسط بینک نوں ادا کرنی پئے گی۔
ایس طرح پہلے 10 سالاں وچ تسی بینک نوں مجموعی طور تے 71 لاکھ 28 ہزار روپے ادا کر چکے ہوو گے، جیہناں وچ تقریباً 37 لاکھ 27 ہزار روپے مارک اپ تے 34 لاکھ روپے اصل قرضے دی واپسی شامل ہووے گی۔
اہم گل ایہ اے کہ 10 سالاں تک 71 لاکھ روپے توں ودھ ادا کرن دے باوجود وی اوس ویلے تہاڈے ذمے تقریباً 56 لاکھ روپے دا قرضہ باقی ہووے گا۔
تے ایس طرح قرضہ لین والے دی اصل آزمائش گیارھویں سال توں شروع ہووے گی، جدوں حکومت دی 5 فیصد رعایتی شرح ختم ہو چکی ہووے گی تے تہاڈے باقی رہ جان والے قرضے، یعنی تقریباً 56 لاکھ روپے تے نویں شرح سود لاگو ہووے گی، جس دا تعین بینکاری نظام وچ کائبور (KIBOR) دی بنیاد تے کیتا جاندا اے۔
کائبور (KIBOR) بینکاں دے آپس وچ قرضہ دین دی مارکیٹ شرح سود اے، جیہڑی ویلے دے نال گھٹدی ودھدی رہندی اے۔
مثال دے طور تے اج 15 اکتوبر 2026 اے تے کل، یعنی 14 اکتوبر دے اعداد و شمار دے مطابق اک سالہ کائبور 12.74 فیصد سی۔ ایس وچ بینک دا اضافی 3 فیصد مارجن شامل کر لو تاں ہاؤسنگ قرضے دی مجموعی شرح سود 15.74 فیصد، یعنی تقریباً 16 فیصد بن جاندی اے۔
ہن ذرا سوچو!
جے اج توں 10 سال بعد وی کائبور (KIBOR) اوہو جیہا رہیا جیہڑا اج اے تاں تہاڈے باقی تقریباً 56 لاکھ روپے دے قرضے تے 16 فیصد سالانہ مارک اپ لاگو ہووے گا۔
ایس حساب نال تہاڈی ماہانہ قسط، جیہڑی پہلے 59,400 روپے سی، ودھ کے تقریباً 94,000 روپے ہو جائے گی۔ یعنی تہانوں ہر مہینے تقریباً 34,600 روپے اضافی ادا کرنے پین گے۔
تے جے اگلے 10 سالاں تک وی کائبور دی شرح ایہو جیہی رہندی اے تے تسی ہر مہینے تقریباً 94 ہزار روپے قسط ادا کردے او تاں ایس حساب نال اگلے 10 سالاں وچ تسی بینک نوں ہور اک کروڑ 12 لاکھ 80 ہزار روپے ادا کرو گے۔
یعنی پہلے 10 سالاں دے تقریباً 71 لاکھ 28 ہزار روپے ملا کے تسی 20 سالاں وچ بینک نوں مجموعی طور تے اک کروڑ 84 لاکھ 8 ہزار روپے ادا کر چکے ہوو گے، جدکہ تسی قرضہ صرف 90 لاکھ روپے لیا سی۔
تے یاد رکھو، ایس حساب وچ تہاڈے اپنے شروع دے 10 لاکھ روپے شامل نہیں نیں۔
ایہ گل وی چنگی طرح اپنے ذہن وچ بٹھا لو کہ ایہ حساب صرف اوس صورت وچ درست ہووے گا جدوں اج توں 10 سال بعد وی بینکاں دی شرح سود تقریباً اج جنی ہی ہووے گی۔
اصل سوال ایہ اے کہ جدوں کسے نوں ایہ پتہ ہی نہیں کہ 10 سال بعد کائبور (KIBOR) کی ہووے گا تاں حکومت نے قرضہ لین والے خاندان نوں شرح سود وچ غیر معمولی اضافے توں بچاؤن لئی کیہڑی ضمانت دتی اے؟
میں ایس مقصد لئی اسٹیٹ بینک آف پاکستان دے تاریخی KIBOR ریکارڈ دی بنیاد تے 2006 توں 2025 تک دے 20 مالی سالاں دیاں سالانہ اوسط شرحاں دا حساب کیتا اے۔
دستیاب ریکارڈ دے مطابق 2006 وچ اک سالہ KIBOR دی اوسط 9.69 فیصد سی، جیہڑی 2009 وچ ودھ کے 14.75 فیصد ہو گئی۔
ایس توں بعد شرح وچ کمی بیشی آندی رہی، ایتھوں تک کہ 2017 وچ سالانہ اوسط گھٹ کے 6.40 فیصد تک آ گئی۔
پر فیر حالات بدل گئے تے 2023 وچ ایہ اوسط 18.65 فیصد تے 2024 وچ 21.87 فیصد تک پہنچ گئی۔
2025 وچ ایہ گھٹ کے 13.70 فیصد رہ گئی۔
ہن جے ایناں 20 سالاں دیاں ساریاں سالانہ اوسطاں نوں جمع کر کے حسابی اوسط کڈھیے تاں KIBOR تقریباً 11.57 فیصد بندا اے۔
ایس وچ بینک دا 3 فیصد مارجن شامل کر لو تاں مجموعی شرح سود تقریباً 14.57 فیصد بن جاندی اے۔
ہن آؤ، ایس تاریخی اوسط نوں وزیراعظم دے ہاؤسنگ قرضے تے لاگو کر کے ویکھدے آں۔
اک شہری اک کروڑ روپے دا گھر خریددا اے، اپنی جیب وچوں 10 لاکھ روپے ادا کردا اے تے باقی 90 لاکھ روپے بینک توں 20 سالاں لئی قرضہ لیندا اے۔
پہلے 10 سال حکومت دی رعایتی شرح 5 فیصد دے حساب نال اوہدی ماہانہ قسط تقریباً 59,396 روپے بندی اے۔
ایناں 10 سالاں وچ باقاعدگی نال ساریاں قسطاں ادا کرن دے باوجود اوہدے ذمے تقریباً 56 لاکھ روپے اصل قرضہ باقی رہ جاندا اے۔
ہن جے پہلے 10 سالاں دی رعایتی مدت ختم ہون توں بعد شرح سود پچھلے 20 سالاں دی تاریخی اوسط، یعنی KIBOR تے بینک مارجن ملا کے 14.57 فیصد ہو جائے تے باقی مدت وچ ایس سطح تے برقرار رہے تاں ایس بندے دی ماہانہ قسط تقریباً 88,869 روپے ہو جائے گی۔
یعنی اوہنوں ہر مہینے تقریباً 29,473 روپے اضافی ادا کرنے پین گے۔
تے جے شرح سود 2024 دی سالانہ اوسط ورگی بلند سطح تے پہنچ جائے، جدوں KIBOR تقریباً 21.87 فیصد سی، تاں بینک دا 3 فیصد مارجن شامل کر کے مجموعی شرح 24.87 فیصد بنے گی۔
ایس صورت وچ باقی 10 سالاں دی ماہانہ قسط تقریباً اک لاکھ 26 ہزار 882 روپے ہو سکدی اے۔
ایتھے بنیادی سوال ایہ نہیں کہ اگلے 10 سالاں وچ شرح سود لازمی کنی ہووے گی، کیونکہ ایس دی پکی پیش گوئی کوئی نہیں کر سکدا۔
اصل سوال ایہ اے کہ حکومت نے گھر خریدن والے خاندان نوں شروع دی رعایتی قسط تاں دس دتی، پر کی اوہنوں ایہ وی پوری وضاحت نال دسیا اے کہ رعایت ختم ہون توں بعد تاریخی شرح سود دے مطابق اوہدی قسط کنی ودھ سکدی اے؟
کیونکہ اک درمیانی آمدن والے خاندان لئی 59 ہزار روپے ماہانہ ادا کرنا، 89 ہزار روپے ادا کرنا تے اک لاکھ 27 ہزار روپے ادا کرنا، تین بالکل وکھ وکھ معاشی حقیقتاں نیں۔
تے ایہو ایس پوری ہاؤسنگ سکیم دا اوہ پہلو اے جیہڑا ہر قرضہ لین والے شہری دے سامنے قرضے دے معاہدے تے دستخط کرن توں پہلاں واضح ہونا چاہیدا اے۔
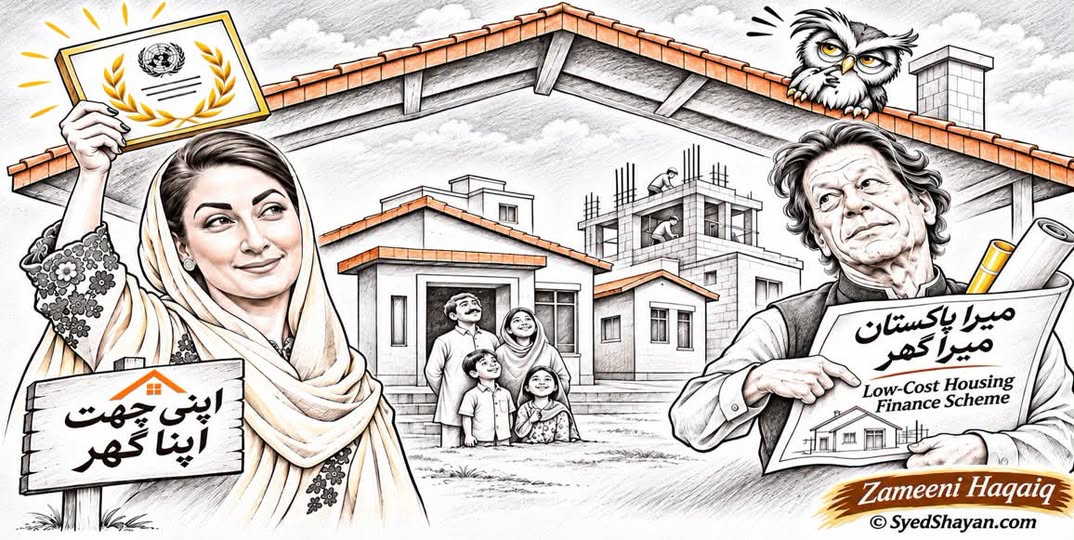
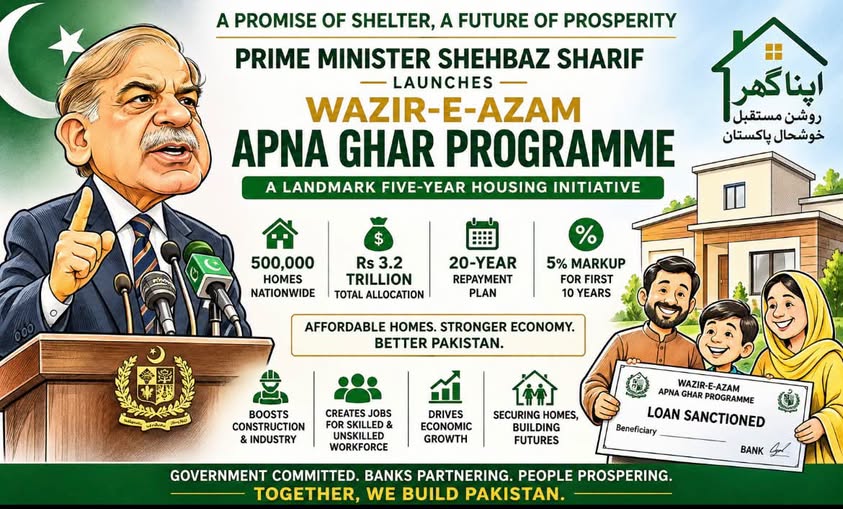
میں اپنے قارئین، حکومتی نمائندیاں تے پالیسی بناؤن والیاں دی توجہ لئی وزیراعظم دے ’’اپنا گھر پروگرام‘‘ دا اک اشتہار شائع کر رہیا آں، جیہڑا میں سرکاری ویب سائٹ توں لیا اے۔
ایس اشتہار وچ پنج لاکھ گھراں، 32 کھرب روپے دی فراہمی، 20 سالاں وچ قرضے دی واپسی تے پہلے 10 سالاں لئی 5 فیصد شرح سود نوں بڑے پُرکشش انداز وچ پیش کیتا گیا اے۔
پر ایہ نہیں دسیا گیا کہ 10 سالاں بعد قرضہ لین والے خاندان دے نال کی ہووے گا۔
حکومت دی ویب سائٹ تے صرف اینا دسیا گیا اے کہ 10 سالاں بعد مارکیٹ دی شرح سود لاگو ہووے گی، پر ایہ وضاحت نہیں کیتی گئی کہ ایس نال ماہانہ قسط کنی ودھ سکدی اے تے اک عام خاندان ایہ اضافی بوجھ کس طرح برداشت کرے گا۔
سوال ایہ اے کہ کی حکومت نے اگلے 10 سالاں دے مالی خطریاں دا وی جائزہ لیا اے؟
کی حکومت نوں ایس گل دا اندازہ اے کہ کنے خاندان ودھدیاں ہوئیاں قسطاں ادا نہیں کر سکّن گے تے اپنے گھر توں محروم ہون دے خطرے وچ پے جان گے؟
آخر حکومتاں کسے سکیم دے فائدے تاں وڈے وڈے اشتہاراں وچ دکھاندیاں نیں، پر اوہدے ممکنہ نقصانات عوام نوں اوہنی ہی وضاحت نال کیوں نہیں دس دیاں؟
کی ایہ ناقص منصوبہ بندی اے یا جان بوجھ کے صرف پُرکشش پہلو سامنے رکھیا جاندا اے؟
گھر خریدن والا خاندان کوئی کاروبار نہیں کر رہیا، بلکہ اپنی ساری زندگی دی جمع پونجی تے اگلے 20 سالاں دی آمدن داؤ تے لا رہیا اے۔
حکومت دی ذمہ داری صرف گھر دلوانا نہیں، بلکہ اوہنوں مالی مشکلات دی وجہ توں نیلام ہون توں بچاؤن دا انتظام کرنا وی اے۔