خبرداری! د کور له اخیستلو مخکې سل ځله فکر وکړئ.
د لومړي وزیر «اپنا ګهر پروګرام» په ظاهره د یوه عام وګړي لپاره د خپل کور د ترلاسه کولو یو زرین فرصت ښکاري. خو اصلي حقیقتونه څه دي؟ راځئ چې په دقت سره یې وڅېړو.ځمکني حقیقتونه: د سید شایان کالم
د لومړي وزیر د «اپنا ګهر پروګرام» اصلي کیسه داسې پیلېږي چې حکومت تاسو ته وايي، که تاسو ۱۰ لکه روپۍ لرئ، نو کولی شئ د یو کروړ روپیو په ارزښت کور واخلئ. پاتې ۹۰ لکه روپۍ به بانک تاسو ته د پور په توګه درکړي، چې تاسو به یې په راتلونکو ۲۰ کلونو کې د اسانه میاشتنیو قسطونو له لارې بېرته ورکوئ.
خو ځمکني حقیقتونه یو څه بل ډول دي.
که تاسو د ۲۰ کلونو لپاره پور واخلئ، نو په لومړیو ۱۰ کلونو کې به د ۵ سلنه کلني مارک اپ له مخې هره میاشت شاوخوا ۵۹،۴۰۰ روپۍ قسط بانک ته ورکوئ.
په دې توګه، په لومړیو ۱۰ کلونو کې به تاسو بانک ته په مجموعي ډول ۷۱ لکه او ۲۸ زره روپۍ ورکړې وي، چې په دې کې شاوخوا ۳۷ لکه او ۲۷ زره روپۍ مارک اپ او ۳۴ لکه روپۍ د اصلي پور بېرته ورکړه شامله وي.
مهمه خبره دا ده چې د ۱۰ کلونو په موده کې له ۷۱ لکه روپیو څخه د زیاتو پیسو له ورکولو سره سره به هم ستاسو پر غاړه شاوخوا ۵۶ لکه روپۍ پور پاتې وي.
او په همدې توګه، د پور اخیستونکي اصلي ازموینه به له یوولسم کال څخه پیل شي، کله چې د حکومت د ۵ سلنه رعایتي مارک اپ موده پای ته رسېدلې وي او ستاسو پر پاتې پور، یعنې شاوخوا ۵۶ لکه روپیو، به د سود نوې کچه پلي کېږي، چې د بانکي نظام د کائبور (KIBOR) پر بنسټ ټاکل کېږي.
کائبور (KIBOR) هغه د بازار د سود کچه ده چې بانکونه یې د یو بل ترمنځ د پور ورکولو لپاره کاروي. دا کچه د وخت په تېرېدو سره لوړېږي او ټیټېږي.
د بېلګې په توګه، نن د ۲۰۲۶ کال د اکتوبر ۱۵مه ده او د پرون، یعنې د اکتوبر د ۱۴مې نېټې د شمېرو له مخې، د یو کال لپاره کائبور ۱۲.۷۴ سلنه و.
که په دې کې د بانک اضافي ۳ سلنه مارجن شامل کړو، نو د کور د پور مجموعي سود ۱۵.۷۴ سلنه، یعنې نږدې ۱۶ سلنه کېږي.
اوس لږ فکر وکړئ!
که له نن څخه ۱۰ کاله وروسته هم کائبور (KIBOR) د نن ورځې په شان پاتې شي، نو ستاسو پر پاتې شاوخوا ۵۶ لکه روپیو پور به ۱۶ سلنه کلنی مارک اپ پلي شي.
د دې حساب له مخې، ستاسو میاشتنی قسط چې مخکې ۵۹،۴۰۰ روپۍ و، شاوخوا ۹۴،۰۰۰ روپیو ته به لوړ شي. یعنې تاسو به هره میاشت نږدې ۳۴،۶۰۰ روپۍ اضافي ورکوئ.
او که په راتلونکو ۱۰ کلونو کې هم د کائبور کچه همداسې پاتې شي او تاسو هره میاشت نږدې ۹۴ زره روپۍ قسط ورکوئ، نو په راتلونکو ۱۰ کلونو کې به بانک ته نور یو کروړ، ۱۲ لکه او ۸۰ زره روپۍ ورکړئ.
یعنې د لومړیو ۱۰ کلونو نږدې ۷۱ لکه او ۲۸ زره روپۍ چې ورسره جمع کړو، نو تاسو به په ۲۰ کلونو کې بانک ته په مجموعي ډول یو کروړ، ۸۴ لکه او ۸ زره روپۍ ورکړې وي، حال دا چې تاسو یوازې ۹۰ لکه روپۍ پور اخیستی و.
او په یاد ولرئ، په دې حساب کې ستاسو خپلې لومړنۍ ۱۰ لکه روپۍ شاملې نه دي.
دا خبره هم په ښه توګه په ذهن کې وساتئ چې دا حساب یوازې هغه وخت سم ثابتېږي چې له نن څخه ۱۰ کاله وروسته هم د بانکونو د سود کچه نږدې د نن ورځې په اندازه وي.
اصلي پوښتنه دا ده چې کله هېڅوک نه پوهېږي چې ۱۰ کاله وروسته به کائبور (KIBOR) څومره وي، نو حکومت د پور اخیستونکو کورنیو د سود د غیرمعمولي زیاتوالي څخه د ساتنې لپاره څه ضمانت ورکړی دی؟
ما د همدې هدف لپاره د پاکستان د دولتي بانک، یعنې State Bank of Pakistan، د کائبور د تاریخي ریکارډ پر بنسټ له ۲۰۰۶ څخه تر ۲۰۲۵ پورې د ۲۰ مالي کلونو د کلنیو اوسط کچو حساب کړی دی.
د شته ریکارډ له مخې، په ۲۰۰۶ کال کې د یو کلن KIBOR اوسط ۹.۶۹ سلنه و، چې په ۲۰۰۹ کال کې ۱۴.۷۵ سلنې ته لوړ شو.
له دې وروسته په کچه کې لوړې ژورې راتلې، تر دې چې په ۲۰۱۷ کال کې کلنی اوسط ۶.۴۰ سلنې ته راټیټ شو.
خو بیا حالات بدل شول او په ۲۰۲۳ کال کې دا اوسط ۱۸.۶۵ سلنې ته او په ۲۰۲۴ کال کې ۲۱.۸۷ سلنې ته ورسېد.
په ۲۰۲۵ کال کې دا کچه راټیټه شوه او ۱۳.۷۰ سلنې ته ورسېده.
اوس که د دغو ۲۰ کلونو ټول کلني اوسطونه سره جمع کړو او حسابي اوسط یې راوباسو، نو KIBOR شاوخوا ۱۱.۵۷ سلنه کېږي.
که په دې کې د بانک ۳ سلنه مارجن شامل کړو، نو د سود مجموعي کچه نږدې ۱۴.۵۷ سلنه کېږي.
اوس راځئ چې دغه تاریخي اوسط د لومړي وزیر د کور جوړونې پر پور تطبیق کړو.
یو وګړی د یو کروړ روپیو په ارزښت کور اخلي، له خپلې جېب څخه ۱۰ لکه روپۍ ورکوي او پاتې ۹۰ لکه روپۍ له بانک څخه د ۲۰ کلونو لپاره پور اخلي.
په لومړیو ۱۰ کلونو کې د حکومت د ۵ سلنه رعایتي کچې له مخې، د هغه میاشتنی قسط شاوخوا ۵۹،۳۹۶ روپۍ کېږي.
په دغو ۱۰ کلونو کې د ټولو قسطونو له منظمې ورکړې سره سره، د هغه پر غاړه د اصلي پور شاوخوا ۵۶ لکه روپۍ لا هم پاتې کېږي.
اوس که د لومړیو ۱۰ کلونو رعایتي موده پای ته ورسېږي او د سود کچه د تېرو ۲۰ کلونو تاریخي اوسط، یعنې KIBOR جمع د بانک مارجن، له مخې ۱۴.۵۷ سلنې ته ورسېږي او د پاتې مودې لپاره هم په همدې کچه پاتې شي، نو د دغه شخص میاشتنی قسط به شاوخوا ۸۸،۸۶۹ روپۍ شي.
یعنې هغه به هره میاشت شاوخوا ۲۹،۴۷۳ روپۍ اضافي ورکوي.
او که د سود کچه د ۲۰۲۴ کال د کلني اوسط په شان لوړې کچې ته ورسېږي، کله چې KIBOR شاوخوا ۲۱.۸۷ سلنه و، نو د بانک د ۳ سلنه مارجن له شاملولو وروسته به مجموعي کچه ۲۴.۸۷ سلنه شي.
په دې حالت کې، د پاتې ۱۰ کلونو میاشتنی قسط شاوخوا یو لک، ۲۶ زره او ۸۸۲ روپیو ته رسېدلی شي.
دلته بنسټیزه پوښتنه دا نه ده چې په راتلونکو ۱۰ کلونو کې به د سود کچه حتمي څومره وي، ځکه هېڅوک یې په یقین سره وړاندوینه نه شي کولی.
اصلي پوښتنه دا ده چې حکومت د کور اخیستونکي کورنۍ ته د لومړني رعایتي قسط په اړه معلومات ورکړي، خو ایا په بشپړه توګه یې دا هم ورته روښانه کړې ده چې د رعایت له پای ته رسېدو وروسته، د تاریخي سود کچو له مخې، د هغې میاشتنی قسط څومره لوړېدای شي؟
ځکه د منځني عاید لرونکې کورنۍ لپاره هره میاشت ۵۹ زره روپۍ ورکول، ۸۹ زره روپۍ ورکول او یو لک او ۲۷ زره روپۍ ورکول درې بشپړ بېلابېل اقتصادي حقیقتونه دي.
او همدا د دې ټولې کور جوړونې د سکیم هغه اړخ دی چې باید هر پور اخیستونکي وګړي ته د پور پر تړون له لاسلیک کولو مخکې په واضح ډول تشریح شي.
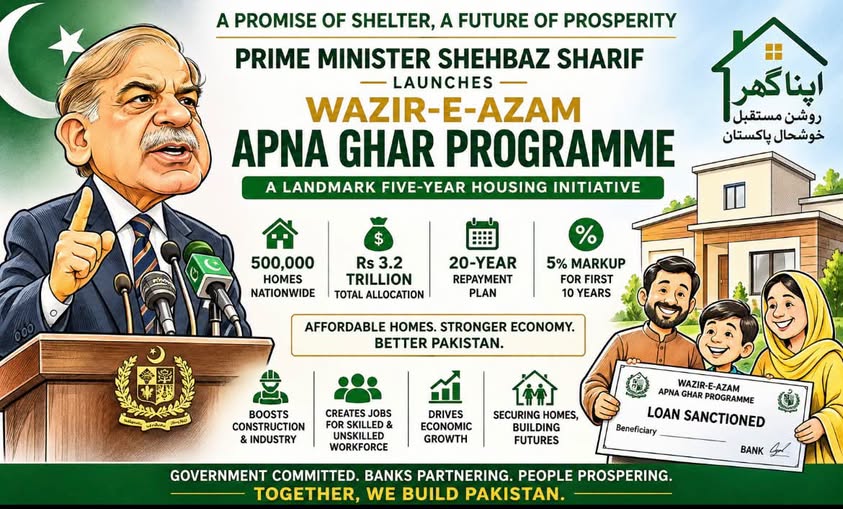
زه د خپلو لوستونکو، حکومتي استازو او پالیسي جوړوونکو د پام راګرځولو لپاره د لومړي وزیر د «اپنا ګهر پروګرام» یو اعلان خپروم، چې ما د حکومت له رسمي وېبپاڼې څخه اخیستی دی.
په دې اعلان کې د پنځه لکه کورونو، د ۳۲ کهربه روپیو د تمویل، په ۲۰ کلونو کې د پور د بېرته ورکړې او په لومړیو ۱۰ کلونو کې د ۵ سلنه سود کچې موضوع په ډېر زړه راښکونکي ډول وړاندې شوې ده.
خو په دې کې دا نه دي ویل شوي چې له ۱۰ کلونو وروسته به د پور اخیستونکي کورنۍ سره څه پېښېږي.
د حکومت په وېبپاڼه کې یوازې دومره ویل شوي چې له ۱۰ کلونو وروسته به د بازار د سود کچه پلي کېږي، خو دا نه دي روښانه شوي چې له امله به یې میاشتنی قسط څومره لوړېدای شي او یوه عادي کورنۍ به دا اضافي مالي بار څنګه زغمي.
پوښتنه دا ده چې ایا حکومت د راتلونکو ۱۰ کلونو مالي خطرونه هم ارزولي دي؟
ایا حکومت ته دا معلومه ده چې څومره کورنۍ به د لوړېدونکو قسطونو د ورکړې توان ونه لري او د خپلو کورونو د له لاسه ورکولو له خطر سره به مخ شي؟
بالاخره، حکومتونه ولې د کومې سکیم ګټې په لویو او زړه راښکونکو اعلانونو کې ښيي، خو د هغې احتمالي زیانونه خلکو ته په هماغه وضاحت نه بیانوي؟
ایا دا د کمزورې پلان جوړونې پایله ده، که په قصدي ډول یوازې د سکیم زړه راښکونکي اړخونه خلکو ته وړاندې کېږي؟
هغه کورنۍ چې کور اخلي، کوم کاروبار نه کوي، بلکې د خپل ټول ژوند سپما او د راتلونکو ۲۰ کلونو عاید له خطر سره مخ کوي.
د حکومت مسؤلیت یوازې خلکو ته د کور اخیستلو زمینه برابرول نه دي، بلکې دا هم دي چې داسې تدابیر ونیسي چې کورنۍ د مالي ستونزو له امله د خپلو کورونو د لیلامېدو او له لاسه ورکولو څخه خوندي پاتې شي.