تحذير! فكّر مئة مرة قبل شراء منزل.
يبدو «برنامج رئيس الوزراء لامتلاك المنزل» فرصة ذهبية للمواطن العادي لتحقيق حلم امتلاك منزل خاص. ولكن ما الحقائق الفعلية وراء هذا البرنامج؟ دعونا نفهمها بعناية.حقائق على أرض الواقع: مقال بقلم سيد شايان
تبدأ القصة الحقيقية وراء «برنامج رئيس الوزراء لامتلاك المنزل» عندما تقول لك الحكومة إنه إذا كنت تمتلك مليون روبية باكستانية، فيمكنك شراء منزل تبلغ قيمته 10 ملايين روبية. أما المبلغ المتبقي، وهو 9 ملايين روبية، فسيقدمه لك البنك على شكل قرض، تسدده على مدى السنوات العشرين المقبلة من خلال أقساط شهرية ميسرة.
لكن الحقائق على أرض الواقع تكشف صورة مختلفة.
إذا حصلت على قرض لمدة 20 عاماً، فسيتعين عليك خلال السنوات العشر الأولى دفع قسط شهري يبلغ نحو 59,400 روبية إلى البنك، وفقاً لمعدل هامش ربح سنوي قدره 5%.
وبذلك، ستكون قد دفعت للبنك خلال السنوات العشر الأولى ما مجموعه نحو 7 ملايين و128 ألف روبية، منها حوالي 3 ملايين و727 ألف روبية تمثل هامش الربح، ونحو 3 ملايين و400 ألف روبية تمثل سداداً من أصل القرض.
والنقطة المهمة هنا هي أنه رغم دفع أكثر من 7.1 ملايين روبية خلال عشر سنوات، فإنك ستظل مديناً للبنك بمبلغ يقارب 5.6 ملايين روبية.
وهنا تبدأ المحنة المالية الحقيقية للمقترض، وتحديداً مع بداية السنة الحادية عشرة، عندما تنتهي فترة معدل الربح المدعوم من الحكومة والبالغ 5%.
عندها سيُطبق معدل فائدة جديد على الرصيد المتبقي من القرض، والذي يبلغ نحو 5.6 ملايين روبية، ويُحدد هذا المعدل استناداً إلى مؤشر كايبور (KIBOR) في النظام المصرفي.
وكايبور (KIBOR)، أو سعر الفائدة المعروض بين البنوك في كراتشي، هو معدل الفائدة المرجعي المستخدم في الإقراض بين البنوك، ويتغير مع مرور الوقت وفقاً لظروف السوق.
على سبيل المثال، نحن اليوم في 15 أكتوبر 2026، ووفقاً لبيانات يوم أمس، 14 أكتوبر، بلغ معدل كايبور لأجل سنة واحدة 12.74%.
وإذا أضفنا إليه هامش البنك الإضافي البالغ 3%، فإن إجمالي معدل الفائدة على القرض السكني يصل إلى 15.74%، أي نحو 16%.
والآن، فكّر في الأمر جيداً!
إذا ظل معدل كايبور بعد عشر سنوات من اليوم عند المستوى نفسه المسجل حالياً، فسيُطبق معدل ربح سنوي يقارب 16% على الرصيد المتبقي من قرضك، والبالغ نحو 5.6 ملايين روبية.
وبناءً على هذا الحساب، سيرتفع قسطك الشهري من 59,400 روبية إلى نحو 94,000 روبية.
وهذا يعني أنك ستضطر إلى دفع نحو 34,600 روبية إضافية كل شهر.
وإذا استمر معدل كايبور عند المستوى نفسه خلال السنوات العشر التالية أيضاً، وواصلت دفع نحو 94 ألف روبية شهرياً، فستدفع للبنك خلال تلك السنوات العشر مبلغاً إضافياً قدره 11 مليوناً و280 ألف روبية.
وعند إضافة هذا المبلغ إلى نحو 7 ملايين و128 ألف روبية دفعتها خلال السنوات العشر الأولى، فإن إجمالي ما ستدفعه للبنك على مدى 20 عاماً سيبلغ نحو 18 مليوناً و408 آلاف روبية.
بينما كان أصل القرض الذي حصلت عليه 9 ملايين روبية فقط.
وتذكر جيداً أن هذا الحساب لا يشمل المليون روبية الذي دفعته في البداية من مدخراتك الخاصة.
ومن الضروري أيضاً أن تدرك أن هذه الحسابات ستظل صحيحة فقط إذا بقيت معدلات الفائدة المصرفية بعد عشر سنوات عند مستويات قريبة من مستوياتها الحالية.
والسؤال الحقيقي هنا هو: إذا كان لا أحد يعرف ما سيكون عليه معدل كايبور بعد عشر سنوات، فما الضمانات التي قدمتها الحكومة لحماية الأسر المقترضة من الارتفاع الاستثنائي في معدلات الفائدة؟
وللإجابة عن هذا السؤال، أجريت حساباً لمتوسطات معدلات كايبور السنوية على مدى عشرين سنة مالية، من عام 2006 إلى عام 2025، استناداً إلى السجلات التاريخية لبنك الدولة الباكستاني (State Bank of Pakistan).
ووفقاً للسجلات المتاحة، بلغ متوسط كايبور لأجل سنة واحدة 9.69% في عام 2006، ثم ارتفع إلى 14.75% في عام 2009.
وبعد ذلك، استمر المعدل في الارتفاع والانخفاض، حتى تراجع متوسطه السنوي إلى 6.40% في عام 2017.
لكن الظروف تغيرت مرة أخرى، فارتفع المتوسط السنوي إلى 18.65% في عام 2023، ثم وصل إلى 21.87% في عام 2024.
وفي عام 2025، انخفض إلى 13.70%.
وإذا جمعنا جميع المتوسطات السنوية لهذه السنوات العشرين وحسبنا متوسطها الحسابي، فإن معدل كايبور يبلغ نحو 11.57%.
وبإضافة هامش البنك البالغ 3%، يصل إجمالي معدل الفائدة إلى نحو 14.57%.
والآن، دعونا نطبق هذا المتوسط التاريخي على قرض الإسكان المقدم ضمن برنامج رئيس الوزراء.
لنفترض أن مواطناً يشتري منزلاً بقيمة 10 ملايين روبية، ويدفع مليون روبية من مدخراته الخاصة، ويحصل على المبلغ المتبقي، وهو 9 ملايين روبية، قرضاً من البنك لمدة 20 عاماً.
خلال السنوات العشر الأولى، وبموجب معدل الربح المدعوم من الحكومة والبالغ 5%، سيكون قسطه الشهري نحو 59,396 روبية.
ورغم التزامه بسداد جميع الأقساط بانتظام طوال تلك السنوات العشر، سيظل عليه مبلغ يقارب 5.6 ملايين روبية من أصل القرض.
والآن، لنفترض أنه بعد انتهاء فترة الدعم البالغة عشر سنوات، ارتفع معدل الفائدة إلى المستوى الذي يعكس المتوسط التاريخي للسنوات العشرين الماضية، أي 14.57% بعد إضافة هامش البنك إلى كايبور، وظل ثابتاً عند هذا المستوى خلال المدة المتبقية من القرض.
في هذه الحالة، سيرتفع القسط الشهري لهذا المواطن إلى نحو 88,869 روبية.
وهذا يعني أنه سيضطر إلى دفع نحو 29,473 روبية إضافية كل شهر.
ولكن ماذا لو ارتفعت معدلات الفائدة إلى مستويات مرتفعة مماثلة لما سُجل في عام 2024؟
ففي ذلك العام، بلغ متوسط كايبور السنوي نحو 21.87%.
وبإضافة هامش البنك البالغ 3%، سيصل إجمالي معدل الفائدة إلى 24.87%.
وفي هذه الحالة، قد يرتفع القسط الشهري للسنوات العشر المتبقية إلى نحو 126,882 روبية.
والسؤال الأساسي هنا ليس كم سيبلغ معدل الفائدة بالتحديد خلال السنوات العشر المقبلة، لأن أحداً لا يستطيع التنبؤ بذلك على وجه اليقين.
إنما السؤال الحقيقي هو: هل أوضحت الحكومة للأسر الراغبة في شراء المنازل، إلى جانب القسط الأولي المدعوم والجذاب، مقدار الزيادة المحتملة في الأقساط الشهرية بعد انتهاء فترة الدعم، استناداً إلى المعدلات التاريخية للفائدة؟
فبالنسبة إلى أسرة متوسطة الدخل، فإن دفع 59 ألف روبية شهرياً، أو 89 ألف روبية شهرياً، أو 127 ألف روبية شهرياً، يمثل ثلاث حقائق اقتصادية مختلفة تماماً.
وهذا تحديداً هو الجانب من برنامج الإسكان الذي ينبغي توضيحه لكل مواطن يرغب في الاقتراض، قبل أن يوقّع على اتفاقية القرض.
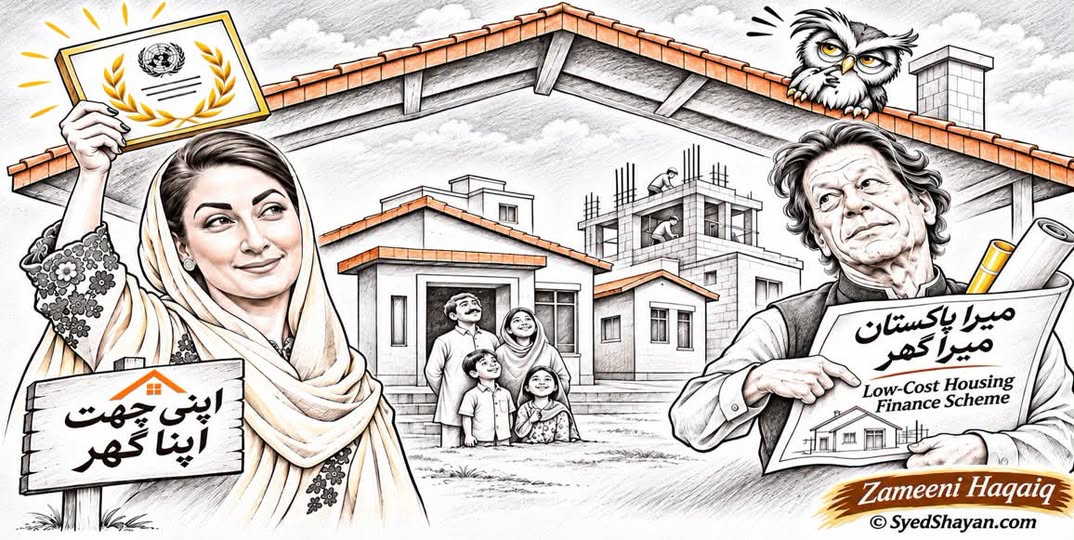
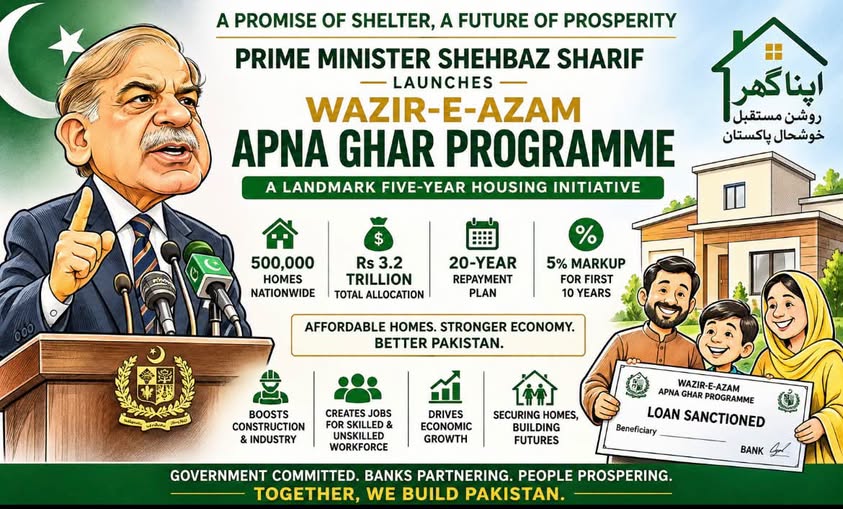
وللفت انتباه قرائي وممثلي الحكومة وصنّاع السياسات، أنشر إعلاناً خاصاً ببرنامج رئيس الوزراء «اپنا گھر»، حصلت عليه من الموقع الإلكتروني الرسمي للحكومة.
يعرض هذا الإعلان توفير 500 ألف منزل، وتمويل بقيمة 3.2 تريليون روبية، وسداد القروض على مدى 20 عاماً، ومعدل فائدة يبلغ 5% خلال السنوات العشر الأولى، بأسلوب دعائي جذاب للغاية.
لكنه لا يوضح ما الذي سيحدث للأسر المقترضة بعد انتهاء السنوات العشر الأولى.
فالموقع الإلكتروني الحكومي يكتفي بالإشارة إلى أن معدلات الفائدة السائدة في السوق ستُطبق بعد عشر سنوات.
لكنه لا يشرح بوضوح مدى الارتفاع المحتمل في الأقساط الشهرية، ولا كيف ستتمكن أسرة عادية من تحمل هذا العبء المالي الإضافي.
والسؤال هو: هل أجرت الحكومة أيضاً تقييماً للمخاطر المالية التي قد تواجه الأسر خلال السنوات العشر التالية؟
وهل لديها تقديرات لعدد الأسر التي قد تعجز عن سداد الأقساط المتزايدة، فتجد نفسها معرضة لخطر فقدان منازلها؟
لماذا تُبرز الحكومات فوائد مثل هذه البرامج في إعلانات ضخمة وجذابة، لكنها لا تشرح مخاطرها وأضرارها المحتملة للمواطنين بالوضوح نفسه؟
هل يعود ذلك إلى ضعف التخطيط، أم أن هناك توجهاً متعمداً لإظهار الجوانب الجذابة فقط من البرنامج؟
فالأسرة التي تشتري منزلاً لا تخوض مشروعاً تجارياً، بل تضع مدخرات عمرها بأكمله والدخل الذي تتوقع الحصول عليه خلال السنوات العشرين المقبلة على المحك.
ولا ينبغي أن تقتصر مسؤولية الحكومة على مساعدة المواطنين في شراء المنازل، بل يجب أن تشمل أيضاً وضع تدابير وضمانات تحمي تلك الأسر من فقدان منازلها أو بيعها في المزاد العلني بسبب الصعوبات المالية.